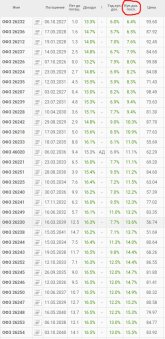
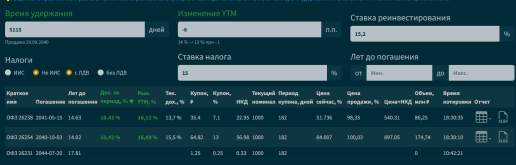
Мне кажется тут нельзя однозначно сказать, какой вариант лучше
Конечно. Очень зависит от индивидуальных требований (по денежному потоку, например).
Ну, и грядущие изменения в НК. Для меня лично, надеюсь, будет только лучше, поскольку зарплаты нет. Нет и больших доходов.
Может после унификации доходов и налог с дивидендов будет подлежать вычету на доход на ИИС-3. Мечты, однако!
Во втором случае к погашению останется 3,8М, в первом 7М. А вкладываем всего на 300К (скорее все же 400) больше.
И какой вывод?
Как ни покажется странным, я выберу вариант 3,8М (для условий автора обсуждения).
Сравнивать просто в лоб 3,8 и 7 - бессмысленно.
Аналогично можно сравнить дисконтную облигацию на 15 лет (таких видимо нет, но для примера), которая при дохе 16% вырастет в 8 раз, и облигацию с купоном ~16%, которая торгуется по номиналу и так и будет до погашения. И зачем такое сравнение?
тут Excel не дают загружать
Если очень хочется, то можно. Переименовываем файл *.xlsx, например, в *.txt и загружаем. После его скачивания переименовываем обратно, пользуемся.


 что бы этим ЛДВ воспользоваться. Ипотека вообще на 29 лет.