• Читаете форум «Храни Деньги!»? Заглядывайте и в наши каналы — там оперативно публикуем банковские новости, выгодные предложения и акции.
    Только полезное и действительно важное — без информационного шума и новостей ради новостей.
    👉 Telegram
    👉 MAX
    Подписывайтесь, чтобы ничего интересного не пропустить.

Обсуждение налоговых инициатив (читают 35)

AlekseevIR

Мастер
Сообщения
6,573
Спасибо
6,116
Стаж c
29.10.18
Опыт
4300/480
Какая другая? Так же с полученных процентов по вкладу отберу 13%

Пс. А за кого голосовать, налоги на % есть почти кругом в мире :)
Только вот во многих других странах "налоговые преступления" являются являются одними из самых "наказуемых".

А у нас еще ничего. Получил доход, не отчитался в 3-ндфл, не получил налогового уведомления за этот доход, не оплачивает и радуется, утверждая, что это, типа, пусть лучше налоговая работает (с) Уважаемый Юный Корейко.
 

vvv098

Участник
Сообщения
80
Спасибо
21
А до 1 млн. Это кто? Почему они не вкладчики-то? Таких, либо вообще абсолютное большинство. :scratch_one-s_head:
Во первых это большинство создает только 21,8% объема вкладов, это не те кто делает основной вклад в общую копилку депозитов.
Во вторых АСВ не публикует разбивку по количеству вкладчиков со вкладами до 1 млн. сколько из них имеют вклады до 1 тыс, сколько от 1 до 10тыс. , сколько от 10 до 100 тыс. и так далее.
Но даже не имея этих цифр, я ввел в чат ИИ имеющиеся данные из материалов АСВ Мониторинг застрахованных вкладов, и получилось, что ваше "абсолютное большинство" состоит из 31% "вкладчиков" имеющих счета до 1 тыс. рублей (ИИ называет их "забытые карты, нулевые счета, или счета для сдачи") и 35% "вкладчиков" имеющих счета до 10 тыс. рублей (по сути это не вклады, возможно просто остатки на зарплатных картах).
Итого по вычислениям ИИ ваше "абсолютное большинство" в 66% "вкладчиков" (~187 миллионов счетов застрахованных АСВ) имеют долю вкладов меньше 1% в общем объеме депозитов банков.
Так какие же это "вкладчики"?
Вывод - доля реальных вкладчиков имеющих вклады до 1млн рублей - 29,6% от общей доли вкладчиков и это не абсолютное большинство. Более того, смею предположить, что часть из этих вкладов до 1 млн. рублей, это вклады раскиданные по разным банкам одним человеком (или родственниками)
 

AlekseevIR

Мастер
Сообщения
6,573
Спасибо
6,116
Стаж c
29.10.18
Опыт
4300/480
Во первых это большинство создает только 21,8% объема вкладов, это не те кто делает основной вклад в общую копилку депозитов.
Я где-то утверждал обратное? Зачем Вы приписываете мне то, что я не говорил? Лишь-бы поспорить с тем, что сами и придумали? :hi:
Итого по вычислениям ИИ ваше "абсолютное большинство" в 66% "вкладчиков" (~187 миллионов счетов застрахованных АСВ) имеют долю вкладов меньше 1% в общем объеме депозитов банков.
Так какие же это "вкладчики"?
Вывод - доля реальных вкладчиков имеющих вклады до 1млн рублей - 29,6% от общей доли вкладчиков и это не абсолютное большинство. Более того, смею предположить, что часть из этих вкладов до 1 млн. рублей, это вклады раскиданные по разным банкам одним человеком (или родственниками)
Вообще ничего не понял, возможно старость, деменция и пр.
Из Вашего что следует? Что у нас абсолютное большинство "вкладчиков" имеет на счетах более 1 ляма или что? Живем значит плохо или как? А как-же про повальную нищету жителей России, большинство из которых сидят в МФО и еле-еле концы с концами сводят живя на кредитах от зарплаты до зарплаты?
 

Ever

Мастер
Сообщения
1,034
Спасибо
2,460
Город
Москва
Стаж c
01.07.16
Опыт
3529/904
@Ever, как удалось заработать пенсию 450К в месяц?

См. https://hranidengi.com/threads/obsuzhdenie-nalogovyx-iniciativ.2089/post-884562
Зарплата депутата Государственной Думы РФ в 2026 году складывается из базовой части и надбавок: [1]
Базовый оклад и надбавки: Базовая часть составляет около 400 000 рублей, а с учетом различных надбавок общий ежемесячный доход рядового депутата составляет примерно 500 000 – 550 000 рублей брутто (до вычета налогов). [1, 2]

Речь шла о зарплате депутатов в сравнении с моей пенсией, а не о доходах депутатов. Моя пенсия ровно в 10 раз меньше официальной зарплаты депутатов. А то, что у депутатов есть другие доходы - это понятно. И у меня они есть, и у многих здесь присутствующих.
 

AlekseevIR

Мастер
Сообщения
6,573
Спасибо
6,116
Стаж c
29.10.18
Опыт
4300/480
Базовый оклад и надбавки: Базовая часть составляет около 400 000 рублей, а с учетом различных надбавок общий ежемесячный доход рядового депутата составляет примерно 500 000 – 550 000 рублей брутто (до вычета налогов). [1, 2]
Тюююю.... Да у нас тут почти все форумчане с их слов зарабатывают не меньше :grin:
Одни миллионеры на форуме сидят. Ну, за исключением Уважаемого Леонида Ильича :blush2:
 

Fiolent

Участник
Сообщения
258
Спасибо
290
@Ever, как удалось заработать пенсию 450К в месяц?

См. https://hranidengi.com/threads/obsuzhdenie-nalogovyx-iniciativ.2089/post-884562
Такую пенсию у нас заработать невозможно. В стране, по сути, две полностью независимые друг от друга пенсионные системы, как и полагается в феодальном государстве 21 века. Одна для "зарабатывающего" быдла с высоким пенсионным возрастом, мошенническими баллами ИКП и пенсией, на которую очень сложно (невозможно) выжить. И вторая для феодальной обслуги (депутаты, судьи, прокуроры-силовики, федеральное чиновничество), где пенсия привязана к зарплатному доходу (с автоматической индексацией при увеличении зарплатного дохода) и сравнительно небольшой (а для депутатов так просто ничтожно-символической) выслугой лет. Так что "450" - это про обитателей зверинца на Охотном. К слову, депутаты "страны победившего социализма" получали пенсию на общих основаниях, а зарплат и вовсе за депутатство не имели (за ними сохранялась зарплата по месту работы на период исполнения обязанностей в высшем представительном органе).
 

serge3000ss

Мастер
Сообщения
5,974
Спасибо
9,577
Стаж c
04.10.13
Опыт
4691/1122
К слову, депутаты "страны победившего социализма" получали пенсию на общих основаниях
Ну, это не совсем так.
Вот тут интересная историческая справка - "У них еще была добавка из партбюджета" - Коммерсантъ

В семидесятые годы обычная пенсия была 132 рубля, максимум. А я на память могу сказать что, скажем, референтам Совмина давали персональную пенсию 175-180 рублей. Первым секретарям обкомов — 200 рублей и выше. В республиках председателю Совмина и секретарям ЦК — 300 рублей. Союзному министру было установлено 400 рублей. Зампредам Совмина — 500 рублей. Секретарям ЦК КПСС — 500 рублей. Но у них еще была добавка из партбюджета — 100 рублей, я не могу сейчас сказать на что".

Впрочем, конечно, это сейчас вообще никакого значения не имеет. "Дела давно минувших дней, Преданья старины глубокой."
 
  • Спасибо!
Реакции: APK12345 и Tatiana123022

Fiolent

Участник
Сообщения
258
Спасибо
290
Ну, это не совсем так.
Вот тут интересная историческая справка - "У них еще была добавка из партбюджета" - Коммерсантъ


Впрочем, конечно, это сейчас вообще никакого значения не имеет. "Дела давно минувших дней, Преданья старины глубокой."
Да, сейчас это неважно, хотя современный разрыв на фоне исторической благости (в десятки раз по сумме и десятилетиях разницы при выходе по возрасту) впечатляет. По мне, так уж лучше как в этом "преданье старины глубокой", а не современном соседнем "европейском Зимбабве"...
 

Игорь МП

Участник
Сообщения
1,133
Спасибо
1,026
если есть сомнения в формулировках законопроекта, надо писать депутатам / в профильный комитет, чтобы внесли соответствующие поправки ко второму чтению
Поэтому я здесь особо не дискутирую, а 2 октября написал предложение в ГД - проигнорили.
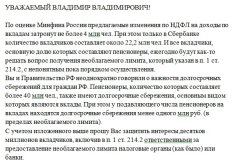
Вчера отправил обращение Президенту. Заключительная часть:
 

Вложения

  • 1.jpg
    1.jpg
    144.2 KB · Просмотры: 83
Последнее редактирование:

Ренат Литвинов

Участник
Сообщения
1,860
Спасибо
832
Давайте рассмотрим другой крайний случай: отрицательные ставки. Будет ли взиматься налог со вкладов в таком случае?
Очевидно, нет, поскольку не будет дохода :crazy:
 
  • Спасибо!
Реакции: serge3000ss

serge3000ss

Мастер
Сообщения
5,974
Спасибо
9,577
Стаж c
04.10.13
Опыт
4691/1122
Давайте рассмотрим другой крайний случай: отрицательные ставки. Будет ли взиматься налог со вкладов в таком случае?
Я Вам больше скажу, даже сейчас на вклады с годовой ставкой ниже 1% налог на вклады не распространяется.
Вот Вам "выгодная" стратегия - размещаете вклад под ставку "До востребования" 0.01% и никаких налогов на процентный доход не платите! :crazy:
 
  • Спасибо!
Реакции: Ренат Литвинов

Ренат Литвинов

Участник
Сообщения
1,860
Спасибо
832
Я Вам больше скажу, даже сейчас на вклады с годовой ставкой ниже 1% налог на вклады не распространяется.
Вот Вам "выгодная" стратегия - размещаете вклад под ставку "До востребования" 0.01% и никаких налогов на процентный доход не платите! :crazy:
Для пенсионеров, получающих поддержку от государства, вполне себе актуально.
 
  • Нравится
Реакции: serge3000ss

serge3000ss

Мастер
Сообщения
5,974
Спасибо
9,577
Стаж c
04.10.13
Опыт
4691/1122
Для пенсионеров, получающих поддержку от государства, вполне себе актуально.
Считать надо, что выгоднее в каждом конкретном случае.
Если сбережений мало, а социальные выплаты - большие, то да, может быть, отказаться от процентов будет и выгоднее.
Но если сбережения большие, то проценты перекроют все социальные выплаты.
Но, согласен, может быть ситуация, когда выгоднее держать деньги в банке без процентов.
 

askv

Участник
Сообщения
2,216
Спасибо
4,940
Просто вы все почему-то привязались к номинальному выражению количества денег. Тогда как для человека имеет смысл только реальное (с учётом инфляции). Не понимаю, почему такая простая мысль непонятна. Тогда при высокой инфляции и высоких ставках налоговая нагрузка сильно выше, чем при низкой инфляции и низких ставках. Зачем приводить пример низких ставок при высокой инфляции, не существующий в природе, непонятно. Или предлагать добровольно отказаться от процентов.

Я так понял, оправдание налогообложения вкладов это вариант стокгольмского синдрома, когда жертва ничего не может сделать и поэтому оправдывает насильника. Ок, я в общество мазохистов вступать не собирался.
 
Последнее редактирование:
  • Спасибо!
Реакции: excell0

excell0

Участник
Сообщения
54
Спасибо
50
Работает простая математика.
Флоатеры привязанные к ключу дают доходность ключ +1% (например ОФЗ 29013) с вычетом до 30 млн дохода на ИИС.
Руония фактически тот же ключ.
Лесенка ИИС из 2 физ лиц позволяет закрывать ИИС через каждые 2 года.
Вклады дают доходность ключ минус 15% НДФЛ.

Разница сейчас 15% против 11,9% = 3,1%, при одинаковых рисках, т.к все банки по уши сидят в ОФЗ. При дефолте ОФЗ крупные вклады просто не чем будет возвращать.

Что такое 3,1%
с 10 млн, это доп доход 310 тыс руб в год.
С 100 млн, это доп доход 3,1 млн руб в год.

Выводы
1. Вклады под ключевую ставку не интересны уже, т.к реальная доходность на 3,1% ниже номинальной.
2. Носится с котлетой по десяткам банков, ради 0,1%, при том что налог сожрет всю доходность, смысла нет.
3. Вклады у меня сейчас есть, но только в юанях. Чисто под ликвидность. В рублях лучше ОФЗ.

Из десятков банков остались всего два - ВТБ и Сбер. Скучно конечно, жизнь серийного вкладчика гораздо насыщенней, но куда деваться.
 
Последнее редактирование:
  • Спасибо!
Реакции: askv

askv

Участник
Сообщения
2,216
Спасибо
4,940
Вклады у меня сейчас есть, но только в юанях. Чисто под ликвидность.

Кстати, как происходит процесс перемещения юаней из одного российского банка в другой? Переводы? Снятие и взнос нала? Или только через рубли по диким курсам?
 

AleksTrader

Участник
Сообщения
28
Спасибо
63
Лесенка ИИС из 2 физ лиц позволяет закрывать ИИС через каждые 2 года.
Тут стоит уточнить сроки, иначе можно потерять льготы. По п. 4 ст. 219.2 НК минимальный срок ИИС-3 считается с даты заключения договора и зависит от года открытия: 2024–2026 — 5 лет, 2027 — 6 лет, 2028 — 7, 2029 — 8, 2030 — 9, дальше 10 лет. Закрыть отдельный счёт через два года после открытия без потери льгот нельзя: при досрочном закрытии без перевода активов на другой ИИС налог, сэкономленный на вычетах, придётся восстановить и доплатить.

Закрывать «каждые два года» получится только если счета открывались в разные годы и у каждого уже истёк свой срок. Но тогда каждый счёт всё равно отстоял свои 5+ лет.

Что ещё полезно помнить про этот вариант:
1. На одного человека не больше трёх ИИС-3 одновременно (по формулировке ФНС, в период действия договора не больше двух других).
2. Освобождение финрезультата при закрытии ограничено 30 млн ₽ по всем ИИС, закрытым в одном году. Лимит касается прибыли, сама сумма на счёте может быть больше.
3. Вычет на взносы до 400 тыс. ₽ в год, причём в лимит входят и взносы по НПФ и ПДС.

И раз срок с каждым годом растёт, тем, кто всё равно собирался открывать ИИС-3 и готов оставить деньги на пять лет, есть смысл подписать договор до 31 декабря: договор 2027 года потребует уже шести лет.
 

Просматривают тему:

Статистика форума

Темы
1,622
Сообщения
851,532
Пользователи
9,616
Новый пользователь
alexandrova.m

Новые темы

Новые записи блогов

Новые комментарии

О нас

  • Форум "Храни Деньги!" создан для комфортного общения, обмена опытом и получения максимальной выгоды от банковских услуг. Основное его правило: помогай другим, и тебе тоже помогут.

Аккаунт

Следуйте за нами

Подписаться в Телеграм