• Читаете форум «Храни Деньги!»? Заглядывайте и в наши каналы — там оперативно публикуем банковские новости, выгодные предложения и акции.
    Только полезное и действительно важное — без информационного шума и новостей ради новостей.
    👉 Telegram
    👉 MAX
    Подписывайтесь, чтобы ничего интересного не пропустить.

Стратегия и тактика ИИС-3 (читают 8)

xandpa

Участник
Сообщения
146
Спасибо
94
Конечно под 13%, иначе это будет грабеж :)
Это гипотетический расчет на перспективу, по факту ничего не лежит.
 

kulakov

Мастер
Сообщения
1,071
Спасибо
689
Город
Москва
Стаж c
31.08.06
Опыт
3155/288
Конечно под 13%, иначе это будет грабеж :)
Это гипотетический расчет на перспективу, по факту ничего не лежит.
Мне кажется вы не учитываете 2-е 52тр, к-е получаете как вычет вне Иис.
У вас так написано, что надо держать в уме, что где учитывается. Чтобы не запутаться, лучше считать через Excel, точно расписав ввод/вывод с датами.
 
  • Спасибо!
Реакции: МихВас и MoneyHunt

MoneyHunt

Участник
Сообщения
610
Спасибо
699
Вычет по сконвертированному счету так и останетс в 400 т руб дохода , т е в 52000 руб налога в год ( если не перепрыгну ставку 13%)? Он одинаковый и для нового ИИС 3 и для полученного в результате конвертации из ИИС1?
Да
 
  • Спасибо!
Реакции: arbat2257

MoneyHunt

Участник
Сообщения
610
Спасибо
699
Ставка инвест дохода 13% постоянная. Взносы в начале года.
1 год. Взнос 400 000. Вычет 52 000. Инвест доход 400 000*0,13=52 000. Баланс в конце (взнос+инвест доход) 452 000.
Общая доходность (452 000 + 52 000 [вычет])/ 400 000) - 1 = 26%
2 год. Взнос 400 000. Вычет 52 000. Инвест доход (400 000 +452 000)*0,13=110 760. Баланс в конце 400 000 + 452 000 + 110 760)= 962 760.
Общая доходность ((962 760 + 52 000)/ (800 000 - 52 000))^1/2-1= 16,5%
3 год. Взнос 400 000. Вычет 52 000. Инвест доход (400 000+962 760)*0,13=177 159. Баланс в конце 400 000 + 962 760 + 177 159 = 1 539 919.
Общая доходность ((1 539 919 + 52 000)/(1 200 000 - 52 000*2))^1/3-1= 13,2%.
4 год. Взнос 400 000. Вычет 52 000. Инвест доход (400 000+1 539 919)*0,13=252 189. Баланс в конце 400 000 + 1 539 919 + 252 189 = 2 192 108.
Общая доходность ((2 192 108 + 52000)/(1 600 000 - 52 000*3))^1/4-1 = 11,6%.
5 год. Взнос 400 000. Вычет 52 000. Инвест доход (400 000+2 192 108)*0,13=336 974. Баланс в конце 400 000 + 2 192 108 + 336 974 = 2 929 082.
Общая доходность ((2 929 082 + 52000)/(2 000 000 - 52 000*4))^1/5-1 = 10,7%.
6 год. Взнос 400 000. Вычет 52 000. Инвест доход (400 000+2 929 082)*0,13=432 781. Баланс в конце 400 000 + 2 929 082 + 432 781 = 3 761 863.
Общая доходность ((3 761 863 + 52000)/(2 400 000 - 52 000*5))^1/6-1 = 10,1%
По моему главная ошибка - что вы в расчёте доходности все взносы считаете, как будто они в первый год внесены. Лучше, как сказано выше, посчитать в экселе через функцию ЧИСТВНДОХ.
 
  • Спасибо!
Реакции: МихВас

klimovakrl

Новичок
Сообщения
3
Спасибо
1
А если открывать совсем новый ИИС3 (после закрытия ИИС1) , то годовой взнос на который может быть вычет будет больше?
Да, насколько я понимаю, у нового ИИС-3 свой лимит для вычета. Но лучше смотреть именно по году открытия и условиям, там есть нюансы.
 

AlexM-68

Мастер
Сообщения
7,223
Спасибо
8,194
Стаж c
18.02.21
Опыт
4395/388
А если открывать совсем новый ИИС3 (после закрытия ИИС1) , то годовой взнос на который может быть вычет будет больше?
Вычет на взнос - 400 тыр. по любому типу ИИС. На ИИС-3 можно вносить без ограничения (в отличие от ИИС-1), если конечно есть что вносить )) Вычет на фин.рез по ИИС-3 - 30М (в год ЕМНИП, для меня такие суммы неподъёмны, поэтому и не помню )).
З.Ы.: ещё имейте в виду, что этот год - последний, в котором срок ИИС-3 - 5 лет, со следующего года будет уже 6 и т.д. (к моему сожалению..)
 

arbat2257

Участник
Сообщения
826
Спасибо
528
Вычет на взнос - 400 тыр. по любому типу ИИС. На ИИС-3 можно вносить без ограничения (в отличие от ИИС-1), если конечно есть что вносить )) Вычет на фин.рез по ИИС-3 - 30М (в год ЕМНИП, для меня такие суммы неподъёмны, поэтому и не помню )).
1. Разве у ИИС1 есть ограничение по сумме взносов за год (про ограничение по вычету на взнос помню)?
2. А по ИИС1 тоже есть ограничение по вычету на фин результат?
 

MoneyHunt

Участник
Сообщения
610
Спасибо
699
1. Разве у ИИС1 есть ограничение по сумме взносов за год (про ограничение по вычету на взнос помню)?
Да, 1 млн.₽ в год.
2. А по ИИС1 тоже есть ограничение по вычету на фин результат?
По старым ИИС можно получать либо вычет на взнос (тип А), либо на финрез без ограничения по сумме (тип Б). Сразу оба вычета по 1 счету получить нельзя.
 

xandpa

Участник
Сообщения
146
Спасибо
94
через функцию ЧИСТВНДОХ
Само собой все расчёты в экселе :)
Эта функция дала мне такой результат, похоже ли на правду? Как-то теперь многовато, прям совсем
Годы​
Вид​
Поток​
Дата​
1​
Взнос​
-400 000​
01.01.27​
​
Инвест доход​
52 000​
31.12.27​
2​
Взнос​
-348 000​
01.01.28​
​
Вычет​
52 000​
28.02.28​
​
Инвест доход​
110 760​
31.12.28​
3​
Взнос​
-348 000​
01.01.29​
​
Вычет​
52 000​
28.02.29​
​
Инвест доход​
177 159​
31.12.29​
4​
Взнос​
-348 000​
01.01.30​
​
Вычет​
52 000​
28.02.30​
​
Инвест доход​
252 189​
31.12.30​
5​
Взнос​
-348 000​
01.01.31​
​
Вычет​
52 000​
28.02.31​
​
Инвест доход​
336 974​
31.12.31​
6​
Взнос​
-348 000​
01.01.32​
​
Вычет​
52 000​
28.02.32​
Итог​
Баланс с вычетом в конце​
3 813 863​
31.12.32​
​
​
Итого за 6 лет​
30,93%​
 

MoneyHunt

Участник
Сообщения
610
Спасибо
699
Само собой все расчёты в экселе :)
Эта функция дала мне такой результат, похоже ли на правду? Как-то теперь многовато, прям совсем
Годы​
Вид​
Поток​
Дата​
1​
Взнос​
-400 000​
01.01.27​
​
Инвест доход​
52 000​
31.12.27​
2​
Взнос​
-348 000​
01.01.28​
​
Вычет​
52 000​
28.02.28​
​
Инвест доход​
110 760​
31.12.28​
3​
Взнос​
-348 000​
01.01.29​
​
Вычет​
52 000​
28.02.29​
​
Инвест доход​
177 159​
31.12.29​
4​
Взнос​
-348 000​
01.01.30​
​
Вычет​
52 000​
28.02.30​
​
Инвест доход​
252 189​
31.12.30​
5​
Взнос​
-348 000​
01.01.31​
​
Вычет​
52 000​
28.02.31​
​
Инвест доход​
336 974​
31.12.31​
6​
Взнос​
-348 000​
01.01.32​
​
Вычет​
52 000​
28.02.32​
Итог​
Баланс с вычетом в конце​
3 813 863​
31.12.32​
​
​
Итого за 6 лет​
30,93%​
В последнюю дату нужно указать не весь баланс счёта (так как доход функцией автоматом учитывается), а только возврат вложенных средств, т.е. в вашем случае 2140000.
 
  • Нравится
  • Спасибо!
Реакции: xandpa и UnembossedName

UnembossedName

Мастер
Сообщения
4,879
Спасибо
4,288
Город
Тула
Стаж c
07.09.11
Скажу то же самое, но по-другому. Обычно если считается доходность счета, то с минусом записываются только выводы с него.
Так как у вас купоны на сам счет начисляются, то они учтены дважды при начислении и при закрытии.
 
  • Спасибо!
Реакции: xandpa

kulakov

Мастер
Сообщения
1,071
Спасибо
689
Город
Москва
Стаж c
31.08.06
Опыт
3155/288
Обычно если считается доходность счета, то с минусом записываются только выводы с него.
Как раз наоборот, с минусом пишется пополнение счета (Иис!), вывод с плюсом.
Но идея правильная, купоны, к-е зачисляются на счёт учитывать в момент зачисления не надо.
 
  • Спасибо!
Реакции: xandpa

UnembossedName

Мастер
Сообщения
4,879
Спасибо
4,288
Город
Тула
Стаж c
07.09.11
Как раз наоборот, с минусом пишется пополнение счета (Иис!), вывод с плюсом.
Но идея правильная, купоны, к-е зачисляются на счёт учитывать в момент зачисления не надо.
Это неважно, главное, чтобы знак однонаправленных потоков совпадал
 

AleksTrader

Участник
Сообщения
10
Спасибо
6
По поводу сроков для ИИС-3, открытых в 2024–2026: в переходной шкале минимальный срок для льгот обычно считают как пять лет с даты договора, дальше по годам открытия он растёт. Точную дату лучше смотреть у брокера и в актуальной редакции ст. 219.2 НК РФ — от неё зависит, имеет ли смысл закрывать «чуть раньше».

По вычету на взносы отдельно держу в голове, что база до 400 000 ₽ общая на все ИИС-3 плюс подходящие НПО/ПДС за период, и вернут не больше реально уплаченного НДФЛ. Открыть три счёта ради «утроенного» вычета на взносы не получится.

Если планируете второй/третий ИИС именно чтобы раньше запустить срок, логика «чем раньше открыл — тем раньше можно закрыть после минимума» выглядит разумной, но только на деньги, которые точно не понадобятся раньше срока.
 

Natta

Участник
Сообщения
71
Спасибо
10
Коллеги, подскажите, пожалуйста, в каком банке выгоднее открыть ИИС-3 в этом году (возможные акции за открытие ИИС и прочее)?
 
  • Нравится
Реакции: user26286

xandpa

Участник
Сообщения
146
Спасибо
94
Ну получается так с Вашими рекомендациями
Годы​
Вид​
Поток​
Дата​
1​
Взнос​
-400 000​
01.01.27​
​
Вычет​
52 000​
31.12.27​
2​
Взнос​
-348 000​
01.01.28​
​
Вычет​
52 000​
28.02.28​
​
Инвест доход​
110 760​
31.12.28​
3​
Взнос​
-348 000​
01.01.29​
​
Вычет​
52 000​
28.02.29​
​
Инвест доход​
177 159​
31.12.29​
4​
Взнос​
-348 000​
01.01.30​
​
Вычет​
52 000​
28.02.30​
​
Инвест доход​
252 189​
31.12.30​
5​
Взнос​
-348 000​
01.01.31​
​
Вычет​
52 000​
28.02.31​
​
Инвест доход​
336 974​
31.12.31​
6​
Взнос​
-348 000​
01.01.32​
​
Вычет​
52 000​
28.02.32​
​
Сумма взносов​
2 400 000​
31.12.32​
​
Доходность​
​
19,82%​

Довольно жирно выглядит, если принимаем среднюю доходность по бумагам в иис 13%. Если несложно, может ли кто-то подтвердить/опровергнуть расчет. Или свой расчет на другие условия, был бы признателен.
Налог сожрет 19,82х0,87=17,24.
Большой минус конечно, что деньги надолго морозятся. Очень большой минус в нашей реальности, но что тут скажешь.
 
Последнее редактирование:

Verges

Мастер
Сообщения
862
Спасибо
1,944
Город
Санкт-Петербург
Стаж c
01.04.15
Опыт
2134/746
В последнюю дату нужно указать не весь баланс счёта (так как доход функцией автоматом учитывается), а только возврат вложенных средств, т.е. в вашем случае 2140000.
Именно весь баланс счета в конце.
Если несложно, может ли кто-то подтвердить/опровергнуть расчет.
Функция ЧИСТВНДОХ подразумевает задание денежного потока в определенные даты, а именно:
- со знаком минус - пополнение счета;
- со знаком плюс - вывод со счета.

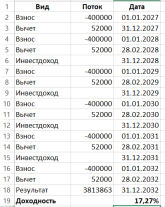
1. Пополняете каждый раз на 400000, а не на 348000. Иначе вы учитываете вычет 52000 дважды.
2. Вычет 52000 - да, можно считать, что это как бы результат вывода со счета. Хотя формально это не так. Т.е. так и оставить.
3. Инвест доход со счета не выводится, поэтому этих строчек вообще не должно быть.
4. В самом конце указываете весь баланс счета, поскольку именно он выводится со счета по окончании ИИС. (Взял из Ваших предыдущих таблиц.)

xandpa.png

Налог сожрет 19,82х0,87=17,24.
Так вообще нельзя считать.
13% надо исчислять из полученного дохода, а не от эффективной доходности.

Тем более, что в это ваше значение подмешан и доход, образованный ежегодным вычетом. Зачем с него брать 13%.
 
Последнее редактирование:

xandpa

Участник
Сообщения
146
Спасибо
94
Функция ЧИСТВНДОХ подразумевает задание денежного потока в определенные даты, а именно:
- со знаком минус в- пополнение счета;
- со знаком плюс - вывод со счета.
Да, смысл функции до меня доходит (внес-потратил - минус, получил - плюс), а вот механика не до конца, но прочитав Вашу инструкцию, стало намного ясней.
Так вообще нельзя считать.
Ну да, но там слишком маленькая погрешность, чтобы вникать в расчеты.
Большое Вам спасибо за расчеты и пояснения.
 

Просматривают тему:

Статистика форума

Темы
1,606
Сообщения
831,044
Пользователи
9,519
Новый пользователь
Камила Леонтьева

Последние сообщения

Новые записи блогов

Новые комментарии

О нас

  • Форум "Храни Деньги!" создан для комфортного общения, обмена опытом и получения максимальной выгоды от банковских услуг. Основное его правило: помогай другим, и тебе тоже помогут.

Аккаунт

Следуйте за нами

Подписаться в Телеграм