• Читаете форум «Храни Деньги!»? Заглядывайте и в наши каналы — там оперативно публикуем банковские новости, выгодные предложения и акции.
    Только полезное и действительно важное — без информационного шума и новостей ради новостей.
    👉 Telegram
    👉 MAX
    Подписывайтесь, чтобы ничего интересного не пропустить.

Программа долгосрочных сбережений (читают 24)

UnembossedName

Мастер
Сообщения
5,093
Спасибо
4,439
Город
Тула
Стаж c
07.09.11
У Вас накопительная в НПФ? У меня в СФР, и в выписке нет никаких периодов фиксации, просто указано , что в случае досрочного перевода, я потеряю n рублей. По моим расчетам, срок фиксации 2029 г.
Потому что вы в СФР наверное вернулись меньше чем 2 периода назад
 
  • Спасибо!
Реакции: Aieco

Aieco

Мастер
Сообщения
1,947
Спасибо
1,298
Стаж c
29.05.13
Опыт
4777/270
ПДС хочет оформить в Сбере (не спрашивайте меня, почему) - будут ли минусы?
Смотря что считать минусом? Более низкую доходность? Насчет плюшек: если речь про Сбер, то, к сожалению, буквально на неделю опоздали: в зеленые дни уже 3 года подряд Сбер дает Спасибки от суммы взноса: в 24 г было 10 процентов, в прошлом и этом- 3. Плюс еще возможность пополнения с кредитки с сохранением льготного периода.
 
  • Спасибо!
Реакции: plover

UnembossedName

Мастер
Сообщения
5,093
Спасибо
4,439
Город
Тула
Стаж c
07.09.11
Открыл ПДС.
Сначала тоже посматривал на плюшки, потом понял, что для 15-летних сбережений - это странный подход, бонусы прикольно смотреть тем, кто сунул-вынул, простите.

А в моем случае лучше, чтобы фонд, а именно состав его портфеля и результаты, форма собственности и известные скандалы-приступы жадности, соответствовали моему чувству прекрасного.

Для супруги главное надежность и государственность, она выбрала Благосостояние. Возможно у нее будут намного меньше комиссии.
Я выбрал Ингосстрах (бывший Социум)
 

UnembossedName

Мастер
Сообщения
5,093
Спасибо
4,439
Город
Тула
Стаж c
07.09.11
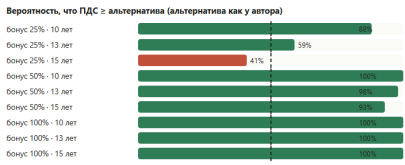
Разбирал расчёт блогера Фининди про ПДС с софинансированием 25% на 15 лет(НПФ ~7,7% в год против ~10,3% у «вклады + фонд денежного рынка»). По его таблице с 14-го года ПДС уходит в минус. Пересчитал на данных за 2013–2025. Средний НПФ действительно отставал: за 13 лет ~7,5% против ~9,8% у вкладов и LQDT.

До 2020 года НПФ отставали от альтернативы всего на ~0,7 п.п. в год. В 2020–2025 уже на ~4 п.п.: ставки взлетели, фонд денежного рынка дал 18–20% в 2024–2025, а облигации страдали. Пост усредняет оба "режима", хотя они совсем разные.

Бонус даёт запас примерно 2 п.п. в год на горизонте 15 лет
Паритет в том сценарии наступает при доходности альтернативы около 9,8%.

Тестирование (20000 сценариев перемешивания последовательностей доходностей) показало, что в 41% случаев ПДС все равно выгоднее на имеющихся данных. По «нормальным» годам 2013–2019 это 98%, по 2020–2025 всего 1%. Очень сильно влияет режим ставок.
Кстати LQDT (условный депозит) за последние 5 лет если взять от пятницы обыграл все к хренам, даже NASDAQ с SP500 в рублях)

При софинансировании 50% и 100% пдс выигрывал почти всегда (93% и 100% на 15 лет).

- Без бонуса ПДС по доходности проигрывает почти всегда.
- Данные по НПФ это ПН, а не ПДС (отдельной истории нет).
- Выбор фонда критичен: вероятность выигрыша по фондам от 0% до 72%.
- 15 лет заморозки, да, это не бесплатно.
 

Вложения

  • 1795369302549.png
    1795369302549.png
    25.9 KB · Просмотры: 0

Aieco

Мастер
Сообщения
1,947
Спасибо
1,298
Стаж c
29.05.13
Опыт
4777/270
Поделитесь, чем руководствовались? Не лучше было подождать, когда до пенсии останется 5-10 лет? Понимаю, когда это делает человек, не разбирающийся в инвестициях , но это явно не про Вас.
 

UnembossedName

Мастер
Сообщения
5,093
Спасибо
4,439
Город
Тула
Стаж c
07.09.11
Поделитесь, чем руководствовались? Не лучше было подождать, когда до пенсии останется 5-10 лет? Понимаю, когда это делает человек, не разбирающийся в инвестициях , но это явно не про Вас.
У пенсионных накоплений есть плюсы, о которых я много раз говорил.

Их не украсть мошенникам (ну точнее очень сложно), сложно отобрать по суду или разводу.
Это защита от своих ошибок, вот я якобы разбираюсь в инвестициях, мне это не помешало потерять часть портфеля в иностранных ценных бумагах из-за блокировки, что сделало доходность моего портфеля со списанием потерь ниже чем наинвестировали в ОПС, где не было никаких блокировок.

Это защита от просьб родственников, на которые сложно отказать, если у тебя есть деньги или от соблазнов потратить их (это скорее не про меня, но в целом плюс для людей)

То есть для меня это скорее как заначка в кармане куртки. Это не очень существенные деньги.

Почему я не пользовался такой заначкой до появления ПДС? Потому что не было софинансирования и такое размещение заначки было абсолютно наверняка убыточным относительно простых вкладов.

Сейчас вот расчеты показывают, что даже при минимальном софинансировании - это убытки покрываются с большой вероятностью.
 
  • Спасибо!
Реакции: Aieco

UnembossedName

Мастер
Сообщения
5,093
Спасибо
4,439
Город
Тула
Стаж c
07.09.11
Но это, считаю, казино в наших условиях и на таком промежутке времени.
Думаю в УНПФ вероятность быть где-то в середине куда выше, я вот рискнул, мне нравится подход Ингосстраха, например они единственный фонд, состав портфелей, которого я изучал, кто держит заметную долю ОФЗ-ИН. Для меня ключевое - это не номинальный доход, а опережение инфляции.
 

Просматривают тему:

Статистика форума

Темы
1,637
Сообщения
866,752
Пользователи
9,675
Новый пользователь
Leo8

Новые темы

Новые записи блогов

Новые комментарии

О нас

  • Форум "Храни Деньги!" создан для комфортного общения, обмена опытом и получения максимальной выгоды от банковских услуг. Основное его правило: помогай другим, и тебе тоже помогут.

Аккаунт

Следуйте за нами

Подписаться в Телеграм