Разбирал
расчёт блогера Фининди про ПДС с софинансированием 25% на 15 лет(НПФ ~7,7% в год против ~10,3% у «вклады + фонд денежного рынка»). По его таблице с 14-го года ПДС уходит в минус. Пересчитал на данных за 2013–2025. Средний НПФ действительно отставал: за 13 лет ~7,5% против ~9,8% у вкладов и LQDT.
До 2020 года НПФ отставали от альтернативы всего на ~0,7 п.п. в год. В 2020–2025 уже на ~4 п.п.: ставки взлетели, фонд денежного рынка дал 18–20% в 2024–2025, а облигации страдали. Пост усредняет оба "режима", хотя они совсем разные.
Бонус даёт запас примерно 2 п.п. в год на горизонте 15 лет
Паритет в том сценарии наступает при доходности альтернативы около 9,8%.
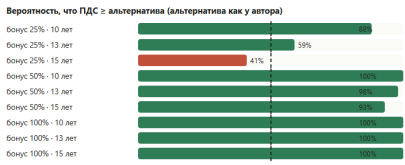
Тестирование (20000 сценариев перемешивания последовательностей доходностей) показало, что в 41% случаев ПДС все равно выгоднее на имеющихся данных. По «нормальным» годам 2013–2019 это 98%, по 2020–2025 всего 1%. Очень сильно влияет режим ставок.
Кстати LQDT (условный депозит) за последние 5 лет если взять от пятницы обыграл все к хренам, даже NASDAQ с SP500 в рублях)
При софинансировании 50% и 100% пдс выигрывал почти всегда (93% и 100% на 15 лет).
- Без бонуса ПДС по доходности проигрывает почти всегда.
- Данные по НПФ это ПН, а не ПДС (отдельной истории нет).
- Выбор фонда критичен: вероятность выигрыша по фондам от 0% до 72%.
- 15 лет заморозки, да, это не бесплатно.