• Читаете форум «Храни Деньги!»? Заглядывайте и в наши каналы — там оперативно публикуем банковские новости, выгодные предложения и акции.
    Только полезное и действительно важное — без информационного шума и новостей ради новостей.
    👉 Telegram
    👉 MAX
    Подписывайтесь, чтобы ничего интересного не пропустить.

Облигации Флоутеры ААА лучше SBMM и LQDT …но это не точно (читают 8)

AlexM-68

Мастер
Сообщения
7,529
Спасибо
8,470
Стаж c
18.02.21
Опыт
4395/388
из которого можно выйти в любой момент без потерь вложенных средств.
Флоатеры были разные и падали они по-разному.. Кто-то - да, до 98%, кто-то до 95, а кто и до 90...И если бралось по 100 и 100+, то я не назвал бы такой выход "без потерь" )) От них просто ожидания были несколько другие.. С ПД то всё понятно, хотя тоже часто льются они гипертрофированно, не по событиям ИМХО, ну да здесь не о них речь. А если нет необходимости продавать - то так-то и вовсе без разницы, почём они на рынке, сиди себе ровно да стриги купоны.
 

Ever

Мастер
Сообщения
1,048
Спасибо
2,474
Город
Москва
Стаж c
01.07.16
Опыт
3529/904
Ее мое. Я понял! Я понял почему 9 полос потери меньше!
Доход @Ever, не 3 ляма, а 2 615 625. Соответственно, и потери меньше. Семен Семенович!
Лично я все свои вопросы снимаю и на доходность LQDT в терминах купил-продал больше не обращаю внимание. Сказано 15,5%, значит так тому и быть.
PS
Воспоминание из жизни.
- Учение Ленино всесильно, потому что оно верно. И нечего тут оппортунизмом заниматься.
- Мы идет к коммунизму. К чему придем, то и объявим коммунизмом.
А с чего это Вы мой доход вдруг так уменьшили? Все необлагаемые лимиты за все предшествующие годы у меня исчерпаны за счет доходов от других вкладов. Самые большие мои потери будут при выплате %% от трехлеток, которые заканчиваются в конце 27- начале 28гг.
И чтоб минимизировать налог за эти годы, я уже в этом году все заканчивающиеся по сроку вклады буду отправлять на ИИС, конвертированный в ИИС-3, вероятно, до 2029 года (хотя его можно будет закрыть уже в 2028). И, скорее всего, на ОФЗ-флоатеры. Или ОФЗ-ПД, доходность там вполне приемлемая. Да и КС в ближайший год вряд ли снизят, будет топтаться около 14%.
 

Вложения

  • Screenshot_20261109-095628_Chrome.jpg
    Screenshot_20261109-095628_Chrome.jpg
    177 KB · Просмотры: 41
Последнее редактирование:

Ever

Мастер
Сообщения
1,048
Спасибо
2,474
Город
Москва
Стаж c
01.07.16
Опыт
3529/904
Там дюрация в одном случае 3 года, в другом ещё больше, но мне лень считать.
Для 3 получается 63327р, но выше уже есть грубая оценка - 88440р.

Но далее вы переходите от относительных величин (%) к абсолютным, это бессмысленно.
Мне относительные величины как-то безразличны, и отсылки к годовой доходности тоже не успокаивают. Меня удручает абсолютная сумма потерь, полученных при удержании налога по моим трехлеткам в момент выплаты дохода.
Когда итоговая сумма налоговых потерь увеличивается на 12-25% в зависимости от времени выплаты дохода и ставки возможного размещения в текущем и будущем году (чем ближе к началу года, и чем выше ставки - тем выше потери).

Именно поэтому я и задумалась про вариант с ОФЗ на ИИС-3, с освобождением от налога всей суммы дохода (как купонов, так и разницы в стоимости покупки и продажи/погашения) в пределах 30 млн.
Все "лишние" деньги - на ИИС-3!
ОФЗ- флоатеры, как подстраховка при повышении КС.
ОФЗ-ПД - как возможность зафиксировать ставку при падающей КС.
 
Последнее редактирование:

kulakov

Мастер
Сообщения
1,125
Спасибо
730
Город
Москва
Стаж c
31.08.06
Опыт
3155/288
Мне относительные величины как-то безразличны, и отсылки к годовой доходности тоже не успокаивают. Меня удручает абсолютная сумма потерь, полученных при удержании налога по моим трехлеткам в момент выплаты дохода.
Это понятно, тут не поспоришь, халява с отложенной уплатой налога на вклады закончилась.
Тут могу ещё порекомендовать Сбер SbD4R - Сбер SbD9R и ГПБ006Р01P - ГПБ006Р05P, т.к. там до погашения больше 3-х лет и можно продержать до Лдв. Минус в том, что нет купонов, но Иис ещё хуже.

Sber2.png
 
  • Спасибо!
Реакции: Ever и МихВас

Ever

Мастер
Сообщения
1,048
Спасибо
2,474
Город
Москва
Стаж c
01.07.16
Опыт
3529/904
Это понятно, тут не поспоришь, халява с отложенной уплатой налога на вклады закончилась.
Тут могу ещё порекомендовать Сбер SbD4R - Сбер SbD9R и ГПБ006Р01P - ГПБ006Р05P, т.к. там до погашения больше 3-х лет и можно продержать до Лдв. Минус в том, что нет купонов, но Иис ещё хуже.

Посмотреть вложение 91842
Почему ИИС еще хуже? У меня %%-й доход по вкладам в 2027 году перевалит на третью ступеньку шкалы налогообложения, 18%. Суммарно налог за 2027г. будет около 1 млн. А если бы это были не вклады, а облигации на ИИС-3, то налога не было бы вовсе. Хотя, возможно, и доход был бы чуть поменьше, если вкладываться только в ОФЗ. А может, и больше - если бы деньги вкладывались в корпоративные облигации.
 
Сообщения
1,928
Спасибо
2,220
Меня удручает абсолютная сумма потерь, полученных при удержании налога по моим трехлеткам в момент выплаты дохода.
Хорошо быть флегматиком, FOMO не терзает. Или, как в вашем случае, если на что-то нельзя повлиять - то и пофиг. :crazy:
 

Ever

Мастер
Сообщения
1,048
Спасибо
2,474
Город
Москва
Стаж c
01.07.16
Опыт
3529/904
Хорошо быть флегматиком, FOMO не терзает. Или, как в вашем случае, если на что-то нельзя повлиять - то и пофиг. :crazy:
Не, я не флегматик, я скорее сангвиник. Мне не всё равно на упущенную выгоду (или на будущий ущерб). И законотворцев я уже не раз помянула "незлым тихим словом".
Но рвать душу из-за профуканного миллиона налогов, или из-за 100 тыр упущенной выгоды вследствие изменений в порядке уплаты налога я точно не буду - это всего лишь деньги. И Вы правы - повлиять я могла разве только на свою финансовую стратегию, увеличив вложения в бумаги на ИИС вместо размещения их во вклады. Знал бы, где упасть... Налог по ставке 18% меня совсем не радует. В 2024г. вклады под 21%-26% на 3 года казались такими вкусными... А сейчас (вернее, с 2027 года) в этом вкусе внезапно появилась лишняя горечь...
Но теперь я на будущее выводы сделаю. И минимизировать будущий налог начну прямо с этого месяца.
 
Последнее редактирование:

Ever

Мастер
Сообщения
1,048
Спасибо
2,474
Город
Москва
Стаж c
01.07.16
Опыт
3529/904
Потому что минимум 5 лет, а Лдв только 3.
Так у меня один из трёх допустимых ИИС-3 - конвертированный в январе 2025г.
И с зачетом трех лет старого ИИС, пятилетний срок истекает в конце 27 года. Но я его продержу до 29г. - а может, и до 30г.
А парочку других буду пополнять по обстоятельствам, после закрытия конвертированного. У них пятилетний срок - до октября 31 года. И держать их я буду долго - в общем, пока не обрежут льготы по ИИС, и пока здоровья хватит. Возраст, увы!
 

UnembossedName

Мастер
Сообщения
5,009
Спасибо
4,379
Город
Тула
Стаж c
07.09.11
И что было в конце 2024г? Цена флоатера опускалась до 98% от номинала?! Какой подвал? Не путайте флоатеры, которые высоколиквидны и дают рыночную ставку в моменте на всей длине, с ОФЗ-ИН, которые индексируются на уровень инфляции. Вот они на нарисованную инфляцию и растут.
Вам привели в пример теоретическую ситуацию с отрицательной реальной ставкой, с которой инвесторы даже со стажем 10 лет лично не встречались.

Но не обязательно учиться на своих граблях (примеры есть даже в современной России, а уж по миру полно), а просто подумать, что будет, если политика ЦБ будет такой, как описал Алекс.
 

vvv098

Участник
Сообщения
85
Спасибо
27
Это некий аналог фондов денежного рынка, только доход не от роста тела, а от купонов
А вы не рассматривали корпоративные облигации с ежедневной индексацией номинала на величину RUONIA? это почти полный аналог фондов денежного рынка + еще маленький купон (1 - 2 % от номинала), т.е. на 1 - 2 % доходнее ФДР, и налог только на небольшой купон. Есть со сроком погашения более трех лет, т.е. подходит под ЛДВ на обычном брокерском счете. и налога на основной доход от роста номинала не будет. Знаю одну такую облигацию - Россет1Р24, я ее немного прикупил на обычном брокерском счете, на случай если деньги раньше понадобятся, чем закончится срок ИИС (через три года можно будет продать без налога).
 

Felixx

Участник
Сообщения
170
Спасибо
59
Субсчета - части одного и того же брокерского счета. Расчет FIFO единый.

На текущий момент и по всем брокерским счетам одного брокера (кроме ИИС) расчет налогообложения по FIFO выполняется совокупно.

С 01.01.2027 г. станет по-другому. Будет выполняться отдельный учет FIFO по разным брокерским счетам (не субсчетам).

Меняется абз. 3 п.13 ст. 214.1:


Иными словами, станет возможным на одном брокерском счете удерживать бумаги долго (для ЛДВ), а на другом те же самые бумаги периодически покупать-продавать.

ВТБ разрешает открывать до 5 брокерских счетов (не считая ИИС).
Открыл сегодня еще один Брокерский счет в брокере с которым работаю 5 лет …те покупаю продаю и все с одного счета и убытки кстати на нем 2022 года тоже :)))

теперь у меня их два
деньги еще не заводил

правильно ли Я понимаю
допустим … если я имея 2 АСВ в банке

Далее завожу к брокеру этого же банка на каждый Брок счет в рамках одного брокера кладу по 1 АСВ.
Покупаю на каждом брокерск счете на сумму 1АСВ Паи ФДР
И … на одном брокерском счете купив Фонд денежного рынка на сумму 1 АСВ я не буду трогать их 3 года
то и налогов я не заплачу с прибыли ИМЕННО !! по этому счету

А на другом счете где я тоже купил на 1 АСВ буду раз в месяц снимать 15тр с накопленного дохода по ФДР через продажу паев
и вот по этому счету у меня и будут налоги ???

А по счету на котором я купил и три года не трогал купленные паи. Налогов не будет?!
 
Последнее редактирование:

Felixx

Участник
Сообщения
170
Спасибо
59
А если сравнить два фонда SBMM и SBFR (фонд облигаций с переменным купоном )

Комиссии заложенные в цену
SBMM-0.29%
SBFR - 0,86

на первый взгляд SBFR Должен давать доходность на 1.5%больше SBMM так как там флоутеры ААА
и минус .0,5% разница в комиссии между фондами

!!! получается что SBFR ИНТЕРЕСНЕЕ мин на 1% чем SBMM
Или не получается
кто что думает

ИТОГО за год доходность :
SBFR =16.10%
SBMM=15.75

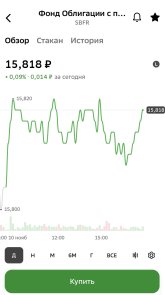
Посмотрел графики первое что меня смущает например волотильность в течении дня в SBFR
Почему такая волатильность???
???? Кто то держит деньги в фондах обл с переменным купоном свои деньги ???
поделитесь опытом на периоде

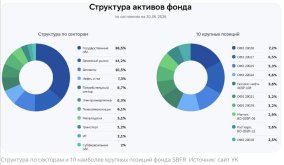
на фото структура фонда SbFR и дневная волатильность.
спасибо
 

Вложения

  • IMG_4126.jpeg
    IMG_4126.jpeg
    111.5 KB · Просмотры: 5
  • IMG_4127.jpeg
    IMG_4127.jpeg
    106.1 KB · Просмотры: 4
Последнее редактирование:
Сообщения
1,928
Спасибо
2,220
и вот по этому счету у меня и будут налоги ???
Да налоги брокер будет удерживать налог с полученной прибыли (разницы цены покупки и продажи паев) при выводе денег.
А по счету на котором я купил и три года не трогал купленные паи. Налогов не будет?!
Да, через три года сможете продать паи и вывести деньги без налогов. При условии, что это разные счета, по каждому из которых отдельный учет FIFO.
Посмотрел графики первое что меня смущает например волатильность в течении дня в SBFR
Почему такая волатильность???
У флоатеров тоже есть своя волатильность, хоть и меньше, чем у облигаций с постоянным купоном.

Также риски эмитентов и их влияние на цену никто не отменял. Это тоже сказывается на колебаниях цены паев.

Плюс в SBMM больше объем торгов и больше ликвидность.

Помнится я накладывал графики этих фондов получалось, что в долгосроке они растут примерно одинаково.
 
  • Спасибо!
Реакции: Felixx

kulakov

Мастер
Сообщения
1,125
Спасибо
730
Город
Москва
Стаж c
31.08.06
Опыт
3155/288
получается что SBFR ИНТЕРЕСНЕЕ мин на 1% чем SBMM
Или не получается
На графике я вижу, что он проигрывает Lqdt за всё время (с февраля 2024). Это мой основной критерий. Есть много разных фондов, но большинство из них проигрывает банальному Lqdt. Сравните сами например на tradingview и не тратьте время на изучение того, что у него внутри и какие там кмс.
 

Felixx

Участник
Сообщения
170
Спасибо
59
Да, через три года сможете продать паи и вывести деньги без налогов. При условии, что это разные счета, по каждому из которых отдельный учет FIFO.

А точно сегодня имея 2 счета в одном брокере у них будет разное FIFO
А не единое для аккаунта в брокере ?
Это ж самый главный вопрос для меня в ЗАКОННОЙ оптимизации налогов за 2027г!!! :))))
 

Felixx

Участник
Сообщения
170
Спасибо
59
На графике я вижу, что он проигрывает Lqdt за всё время (с февраля 2024). Это мой основной критерий. Есть много разных фондов, но большинство из них проигрывает банальному Lqdt. Сравните сами например на tradingview и не тратьте время на изучение того, что у него внутри и какие там кмс.
В на периоде год. В Сбере SBFR не проигрывает SBMM. А выигрывает
ИТОГО за год доходность :
SBFR =16.10%
SBMM=15.75
 

UnembossedName

Мастер
Сообщения
5,009
Спасибо
4,379
Город
Тула
Стаж c
07.09.11
На графике я вижу, что он проигрывает Lqdt за всё время (с февраля 2024). Это мой основной критерий. Есть много разных фондов, но большинство из них проигрывает банальному Lqdt. Сравните сами например на tradingview и не тратьте время на изучение того, что у него внутри и какие там кмс.
Это плохой совет, если не понимать причину отставания, то это классический outcome bias, так думать разумный человек не может. А то может выйти вывод, что LQDT всегда доходнее всего по одному промежутку.
 

Просматривают тему:

  • Статистика форума

    Темы
    1,628
    Сообщения
    856,607
    Пользователи
    9,637
    Новый пользователь
    iiiiu

    Последние сообщения

    Новые темы

    Новые записи блогов

    Новые комментарии

    О нас

    • Форум "Храни Деньги!" создан для комфортного общения, обмена опытом и получения максимальной выгоды от банковских услуг. Основное его правило: помогай другим, и тебе тоже помогут.

    Аккаунт

    Следуйте за нами

    Подписаться в Телеграм