• Читаете форум «Храни Деньги!»? Заглядывайте и в наши каналы — там оперативно публикуем банковские новости, выгодные предложения и акции.
    Только полезное и действительно важное — без информационного шума и новостей ради новостей.
    👉 Telegram
    👉 MAX
    Подписывайтесь, чтобы ничего интересного не пропустить.

Обсуждение налоговых инициатив (читают 15)

Fiolent

Участник
Сообщения
189
Спасибо
205
Ну, с валютой дождались.
С валютой очень даже по божески получилось. Она до сих пор очень далека от тех значений, по которым от неё вынужденно пришлось избавляться несколько лет назад. А если приплюсовать к этому высокие рублёвые ставки за это время при околонулевых валютных, то я даже готов сказать большое спасибо за валютные ограничения на безнал.
 
Последнее редактирование модератором:
  • Спасибо!
  • Нравится
Реакции: syschyc и discopa

Struzhkin

Мастер
Сообщения
8,138
Спасибо
6,905
Город
Москва
Стаж c
16.04.17
Опыт
15944/796
Лично меня беспокоит, чтт очень много непонятностей будет с налогообложением доходов по долгосрочным вкладам. И, возможно, неприятностей.
Скорее проблемы будут в двух случаях что уже озвучили - капитализация и досрочное закрытие.
 

discopa

Участник
Сообщения
1,809
Спасибо
810
А чего, собственно, с валютой дождались то? Конфисковали, что ли? :crazy: Или курс слишком низкий, а так хотелось 200?..
 
  • Нравится
Реакции: syschyc

Nya

Старожил
Сообщения
518
Спасибо
281
Лет 20 назад вроде сами банки удерживали при превышении порога ставки реф налог 35%, даже актуально первое время было.
 

WildWorm

Участник
Сообщения
435
Спасибо
232
Лично меня беспокоит, чтт очень много непонятностей будет с налогообложением доходов по долгосрочным вкладам. И, возможно, неприятностей. И любители долгосрока (как я, к примеру) вынуждены будут впредь отказываться от своих предпочтений. И не только от долгосрока.
Я уже подумываю вообще уйти от вкладов в облиги. И не я одна.
Отток средств с вкладов будет неминуемо.
Как бы заткнуть этот фонтан законодательных инициатив? У кого-то законотворческая чесотка, а население расплачивается....
А в какие облиги, если не секрет? Высокодоходные или ОФЗ? Так второй вариант для государства еще лучше, чем Ваши налоги от процентов. :)
 

chvi

Мастер
Сообщения
4,469
Спасибо
9,798
Стаж c
02.06.14
Опыт
8367/3683
Зачем распределять, можно и 10 лямов держать в одном банке, главное вовремя перекинуть в другой при подходе к 160 тысячам дохода.
Вряд ли это получится. Например в Дом РФ положить завтра на 3 месяца 10 млн. по ст. 14,5% на 3 месяца . Через 3 м в 2027 году будет получен доход -10 млн*0,145 /365Х91 =361506 руб .
Даже с 5 млн размещенных в одном банке на срок 3м с выплатой дохода в конце срока уже через 3 месяца будет превышение суммы вычета. .
Так что не набегаешься по банкам и не покаруселишь с НС между одними и теми же банками .
В Совкомбанке у меня закончится 2-х летний вклад в начале февраля и там я уже вижу прогнозную сумму дохода более 300 т руб .
Так же придется раскошелится тем, кто с июля оформлял в Уралсибе Доходный Премиум + от 2,5 млн и в ПСБ Сильная ставка . Эти вклады все на полгода с выплатой процентов в конце срока и к долгосрочным не относятся.
По честному до 31 декабря банки должны всем начислить промежуточные выплаты ,так как это доходы не должны облагаться налогом по новым поправкам .Когда то это сделал ББР банк, перед введением налога на вклады по вкладам с выплатой процентов в конце срока сделал по состоянию на конец года промежуточные выплаты .
Лет 20 назад вроде сами банки удерживали при превышении порога ставки реф налог 35%, даже актуально первое время было.
Не 20 лет,а не так давно,до введения 13% налога на вклады с 2021 года.
Я еще в 2018 году несколько месяцев платила этот налог с дохода по вкладу в СМП банке Финансовый множитель.Был оформлен в 2015 году на 3 года по ст.14,6% .А в 2018 году ставка ЦБ была , 7.75% +5% .С разницы ежемесячно банк удерживал 35% Потом ставка снизилась до 7,5% ,но вклад уже закончился .
Хороший был расходный вклад.
 
Последнее редактирование:
  • Спасибо!
Реакции: tolick

Fiolent

Участник
Сообщения
189
Спасибо
205
Вряд ли это получится. Например в Дом РФ положить завтра на 3 месяца 10 млн. по ст. 14,5% на 3 месяца . Через 3 м в 2027 году будет получен доход -10 млн*0,145 365Х91 =361506 руб .
Даже с 5 млн размещенных в одном банке на срок 3м с выплатой дохода в конце срока уже через 3 месяца будет превышение суммы вычета. .
Так что не набегаешься по банкам и не покаруселишь с НС между одними и теми же банками .
В Совкомбанке у меня закончится 2-х летний вклад в начале февраля и там я уже вижу прогнозную сумму дохода более 300 т руб .
Так же придется раскошелится тем, кто с июля оформлял в Уралсибе Доходный Премиум + от 2,5 млн и в ПСБ Сильная ставка . Эти вклады все на полгода с выплатой процентов в конце срока и к долгосрочным не относятся.
По честному до 31 декабря банки должны всем начислить промежуточные выплаты ,так как это доходы не должны облагаться налогом по новым поправкам .Когда то это сделал ББР банк, перед введением налога на вклады по вкладам с выплатой процентов в конце срока сделал по состоянию на конец года промежуточные выплаты .

Не 20 лет,а не так давно,до введения налога на вклады .
Я еще в 2018 году платила этот налог с дохода по вкладу в СМП банке Финансовый множитель.Был оформлен в 2015 году на 3 года по ст.14,6% .А в 2018 году ставка ЦБ была , 7.75% +5% .С разницы ежемесячно банк удерживал 35% Потом ставка снизилась до 7,5% ,но вклад уже закончился .
Хороший был расходный вклад.
Да, ББР тогда удивил. Он был не обязан по условиям депозитов платить промежуточные выплаты в конце декабря за истекающий год. Но сам добровольно пошёл на этот невыгодный для себя шаг. И оформил это максимально удобно направлением оферт клиентам, согласием с условиями которых являлось простое молчание (т.е. отсутствие ответа на условия оферты). Вкладчикам достаточно было никак не реагировать.
 
  • Спасибо!
Реакции: tolick и chvi

UnembossedName

Мастер
Сообщения
4,866
Спасибо
4,274
Город
Тула
Стаж c
07.09.11
Ещё хорошо было бы, чтоб у них, тех, кто наверху, это серое вещество имелось бы в наличии...
Как они предполагают удерживать налог с доходов по долгосрочным вкладам с капитализацией? Когда процентный доход признаётся в момент начисления %%, а реально удержать налог с %% в этот момент нет возможности? Сейчас банки просто сведения за год подают, ФНС считает налог с учетом вычета, и вкладчик налог уплачивает. А если банк станет налоговым агентом - из каких сумм он будет удерживать налог на капитализируемый процентный доход? Банк подаст сведения о доходах и о невозможности удержать налог? И будет ли он применять вычеты за предыдущие годы по долгосрочным вкладам с выплатой %% в конце срока? На каком основании?
Над этим законопроектом ещё работать и работать...
Уж лучше бы оставили, как раньше было, в 2008г- 35% с превышения суммы процентов, начисленных в соответствии с условиями договора, над суммой процентов, рассчитанной исходя из ставки рефинансирования (ключевой ставки).
Там всё было просто и прозрачно.
А сейчас с этими лимитами, вычетами и ставками за текущий или прошлый годы так напутают - без бутылки не разобраться...
Капитализация вроде бы не атомарная вещь.
Почему вы думаете, что невозможно удержать налог из суммы полагающихся к капитализации процентов?
Это во-первых.
А во-вторых брокеры как-то годами живут с невозможностью удержать все налоги.
И ничего справляются (в смысле, если счета налогоплательщика пусты передают сведения в ФНС и ФНС сама уже выставляет)

В оценке чужого серого вещества очень важно не переоценивать свое.
 
  • Нравится
Реакции: mirmik

UnembossedName

Мастер
Сообщения
4,866
Спасибо
4,274
Город
Тула
Стаж c
07.09.11
По поводу удержания налогов.
Тут уже писал @discopa , но я выскажусь в поддержку.
1. 99.9999% каждый банк будет вести себя как будто он у вас один, то есть учитывать необлагаемый лимит (который любезно теперь учитывается по максимальной ключевой в истекшем году как раз для этого), а налоговая будет довыставлять, иначе как сказал @Struzhkin они просто захлебнутся.
Штрафное расторжение вкладов с удержанными налогами - это не катастрофа. Также как брокеры сделают, если у вас будут еще проценты в том же году, зачтут, если нет, возвращать излишне уплаченный налог можно через заявление налоговому агенту, на край в ФНС придется заявить.

2. Не видел, чтобы обсуждали, вот что мне попалось в законопроекте. Это приятный сюрприз, писал в другой теме.

Я читал сегодня законопроект и если я правильно читаю.
То проценты по вкладам и дивиденды не будут суммироваться с другими базами для определния ставки. По ним ставка так же 13-22, но исчисляются отдельно.

Новый абзац в статье 225


8 - дивы
16 - проценты по вкладам.

Речь о том, что если у вас зарплата например 2.4 млн, то после превышения необлагаемой суммы вы не начнете платить 15% по вкладам. А я уже честно говоря приготовился нести по вкладам совсем другие потери...

Да законопроект я бы назвал "Утром деньги, вечером стулья")
 

ura52r

Участник
Сообщения
1,304
Спасибо
1,038
Почему вы думаете, что невозможно удержать налог из суммы полагающихся к капитализации процентов?
Потому, что при действующем договоре вклада это противоречит его условиям.
Единственный вариант отьема налога из %% - это когда %% выплачены (а не начислены).
каждый банк будет вести себя как будто он у вас один, то есть учитывать необлагаемый лимит, а налоговая будет довыставлять, иначе ...
это единственный легко реализуемый вариант, либо всем должна будет рулить ФНС, получая в режиме реального времени инфу о выплаченных %% и сообщая банкам, что пора брать налоги
(а это дорогое удовольствие).
 
Последнее редактирование:
  • Спасибо!
Реакции: tolick и serge3000ss

Юра

Участник
Сообщения
220
Спасибо
115
Город
СПб
А какой необлагаемый лимит будет применяться, прошлогодний что ли?
 

UnembossedName

Мастер
Сообщения
4,866
Спасибо
4,274
Город
Тула
Стаж c
07.09.11
А какой необлагаемый лимит будет применяться, прошлогодний что ли?
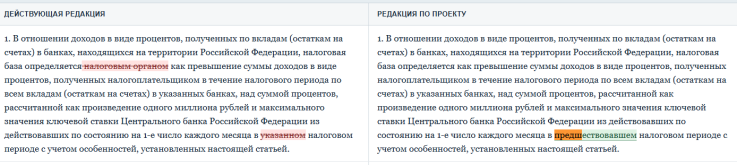
Да, выше написал об этом. Иначе как банки бы учитывали необлагаемый лимит, который неизвестен.
 

Вложения

  • 1790880709873.png
    1790880709873.png
    87.7 KB · Просмотры: 96
  • Спасибо!
Реакции: Юра

Verges

Мастер
Сообщения
855
Спасибо
1,921
Город
Санкт-Петербург
Стаж c
01.04.15
Опыт
2134/746
Речь о том, что если у вас зарплата например 2.4 млн, то после превышения необлагаемой суммы вы не начнете платить 15% по вкладам. А я уже честно говоря приготовился нести по вкладам совсем другие потери...
ИМХО, ошибочное понимание.
Как раз начнете.
Аналогичная процитированной вами фраза есть и в текущей версии ст. 225 про дивиденды.
См. п.1.1 ст. 225 НК РФ. Последний абзац.
Смысл - налоговыми агентами расчет по дивидендам ведется отдельно.

А ФНС затем все сложит. Это прописано в ст. 224:
Налоговая ставка, установленная настоящим пунктом, подлежит применению в отношении совокупности всех доходов физического лица...
Ведь вы же именно это и цитировали чуть выше.

Законопроект с изменениями еще не читал, но скорее всего, там смысл тот же.
Т.е. теперь то же самое будет касаться дивидендов и вкладов.

Поправьте, если не так.
 
Последнее редактирование:

mirmik

Участник
Сообщения
1,902
Спасибо
1,098
Стаж c
08.09.19
Так получается, если для вычета будет применятся КС прошлого года, то в 27-м году тоже будет 160к?
 

chvi

Мастер
Сообщения
4,469
Спасибо
9,798
Стаж c
02.06.14
Опыт
8367/3683
Потому, что при действующем договоре вклада это противоречит его условиям.
Единственный вариант отьема налога из %% - это когда %% выплачены (а не начислены).
Капитализация приравнивается к выплате процентов и получение дохода для налогообложения считается в дату этой капитализации.
При принятии поправок сумма капитализированных процентов будет меньше на сумму удержанного налога.
Когда я раньше платила по некоторым вкладам налог 35%,в некоторых банках,а может и во всех,у меня я запомнила хорошо это было в Восточном, в выписке всегда такая капитализация, да и выплата на счёт проходила двумя операциями. Сначала шла полная выплата согласно процентной ставке и рядом вторая операция с минусом с суммой удержанного налога.
Думаю, что будет также.
 
Последнее редактирование:

discopa

Участник
Сообщения
1,809
Спасибо
810
Так как все-таки будем платить за 2026 год? У кого в одном банке превышает, то уже в январе состригут или так же в сентябре от налоговой придет и платишь сам до 1 декабря 2027?
 

It's me

Мастер
Сообщения
2,934
Спасибо
1,277
Стаж c
14.08.14
Получается что вклады типа как в домике на 1,5 млн. будут не в особом почёте.
 

It's me

Мастер
Сообщения
2,934
Спасибо
1,277
Стаж c
14.08.14
Так как все-таки будем платить за 2026 год? У кого в одном банке превышает, то уже в январе состригут или так же в сентябре от налоговой придет и платишь сам до 1 декабря 2027?
За 2026 год заплатим в 2027 до 01.12. Если примут закон то за 2027 будем платить сразу. И получится в 2027 налогов заплатим условно в 2 раза больше.
 

Aieco

Мастер
Сообщения
1,879
Спасибо
1,258
Стаж c
29.05.13
Опыт
4777/270
И получится в 2027 налогов заплатим условно в 2 раза больше.
В РБК вроде как раз приводятся расчеты: за 27 год планируют собрать 1,7 трлн., в 28 и 29 значительно меньше.
 
  • Спасибо!
Реакции: МихВас

Просматривают тему:

Статистика форума

Темы
1,602
Сообщения
825,922
Пользователи
9,501
Новый пользователь
Okulegor

Новые темы

Новые записи блогов

Новые комментарии

О нас

  • Форум "Храни Деньги!" создан для комфортного общения, обмена опытом и получения максимальной выгоды от банковских услуг. Основное его правило: помогай другим, и тебе тоже помогут.

Аккаунт

Следуйте за нами

Подписаться в Телеграм