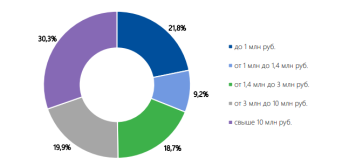
Законы - это не про справедливость.Рассчитывали бы с 1,4 налог, было бы справедливо.
Мой "слоган" про то, что введение налогов на вклад могло казаться невероятным только весьма недалекому человеку.Т.е. ваш слоган - нас того этого а мы крепчаем.
Так эти пенсики дружно проголосовали за сохранение нынешней политики судя по опросам.Что то никто не выходит с инициативой,
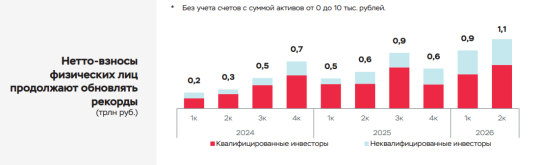
Очень интересно, за счет чего и кем именно приросла на 18% за год популяция миллиардеров в воюющей стране?
Учитывая, что мелкий бизнес на грани издыхания, а из населения выжимают последние соки налогами и давят любую инициативу всякими ограничениями?
А каким органом оно было прочитано?Ну в принципе и мое сообщение прочитано судя по всему не глазами.
Не знаю о каких опросах речь, но утверждение крайне сомнительное, с моей точки зрения.Так эти пенсики дружно проголосовали за сохранение нынешней политики судя по опросам.
Как может "не колышить" повышение оплаты ЖКХ на 15-25% да ещё и незажиточных пенсиков?Наверное потому что незажиточных пенсиков большинство и их это не колышит.
А вот, кстати, вполне себе реальный налог может получиться!А так... Налог на воздух не за горами...
Не понимаю, чего вы сидите на рублевых вкладах. Они давно себя изжили. Ни чего там не заработать.
Депозит нужно делить на доли и размещать в разных инструментах.
У меня при доходе 12 лямов в год, НДФЛ меньше 400 тыс.
Посмотреть вложение 89237
Держу равные доли на ИИС - ОФЗ ПД (в т.ч валютные), ОФЗ флоатеры, подбираю акции топ 10 индекса на лоях , наличную валюту (монеты) и вклады до 6 мес (ликвидность).
За 26 год налог менее 200 тыс будет.
Какая то глупость сидеть всем депозитом в одном инструменте и жаловаться на судьбу.
Тоже поражаюсь такой наивности, что до их активов в самом ближайшее время не доберутся.Уже не в первый раз встречаю восторженные отзывы от держателей активов на тему повышения налогового бремени для вкладчиков. У нас же в гос-ве все циклично и довольно очевидно. Сегодня пришли за ними, завтра придут за вами. Вопрос времени.
Тоже поражаюсь такой наивности, что до их активов в самом ближайшее время не доберутся.
В целом идея правильная использовать льготы от государства по максимуму. Но:У меня при доходе 12 лямов в год, НДФЛ меньше 400 тыс.
Держу равные доли на ИИС - ОФЗ ПД до 3 лет (в т.ч валютные), ОФЗ флоатеры до 3 лет подбираю акции топ 10 индекса на лоях , наличную валюту (монеты) и вклады до 6 мес (ликвидность).
У декаба нет задачи выводить деньги.В целом идея правильная использовать льготы от государства по максимуму. Но:
1) Чтобы был стабильный пассивный доход 12 лямов в год нужны активы 60-70 млн.
2) держать всю эту сумму в России - сомнительно с точки зрения диверсификации.
3) Насколько понимаю есть проблемы с выводом денег с ИИС. Все доходы так и остаются на ИИС, вывести смогли только 3 млн/год.
Я тоже решила выводить деньги из банков на БС и ИИС.У декаба нет задачи выводить деньги.
Я сам думаю с 2027 года оставить на вкладах в районе ляма, плюс столько же на жену, остальное бумаги на обычных счетах и ИИС (ну и там крипта, валюта, монеты, что угодно).
Обидно только, что Совок залил с окончанием через год и там сразу прилетит, так что это план скорее на 2028 год.
Также думаю отказаться от дивидендных акций.
Просто FYI (без выводов)Интересно, а банки не взвоют, когда народ начнёт валом валить на фондовый рынок?
Конечно каждый банк будет считать налоговую базу с учетом минимума (не используйте лучше эту фразу, она неоднозначная), то есть за его вычетом. Поэтому побреют меньше. Хотелось бы узнать от кого вы слышите такие мнения и как они это аргументируют.Всё чаще встречаются мнения, что всё-таки каждый банк будет считать налоговую базу с учетом необлагаемого минимума.
Это в целом похоже на расчет. На данный момент пик расходов планируется на 2027.Сбор налога с процентных доходов резко упадет уже в 2028
https://www.audit-it.ru/news/finance/1140075.html?utm_referrer=https://www.sberometer.ruКонечно каждый банк будет считать налоговую базу с учетом минимума (не используйте лучше эту фразу, она неоднозначная), то есть за его вычетом. Поэтому побреют меньше. Хотелось бы узнать от кого вы слышите такие мнения и как они это аргументируют.
"Снимут" ли налог при первой же выплате процентов в году?
Налоговой базой является буквально "превышение" суммы процентов над необлагаемым лимитом. Это так и останется. Поэтому каждый банк, "видя" только "свои" проценты, начнет фиксировать наличие налоговой базы только тогда, когда эти проценты за текущий год превысят необлагаемый лимит. Для этого, собственно, и сдвигают период, за который берутся ключевые ставки – чтобы каждый банк уже с начала января знал, каков необлагаемый лимит в текущем году.
Так что, пока проценты, полученные в отдельном банке, не накопились сверх лимита, данный банк не будет удерживать налог.
Если в каждом банке (или в каком-либо из банков) отдельно проценты этот лимит не превысили, а превысили только в сумме – налог по итогам года подсчитают налоговики, как и сейчас они это делают. Налоговики будут только доначислять сверх того, что уже в течение года удержано банками, с учетом сведений из всех банков.
Новации направлены на то, чтобы быстрее взимать налог с процентов в случае значительных сумм, превышающих необлагаемые.
В этой связи гражданам, желающим избежать быстрого удержания налога, можно задействовать в хранении своих средств максимальное количество банков и минимизировать суммы вкладов в каждом. Налог все равно заставят уплатить налоговики, но это будет годом позднее.
Впрочем, законопроект только на прошлой неделе внесен в Госдуму. Ко второму чтению что-то может измениться, хотя в этой части – вряд ли.
Чем больше думаю над этим вопросом, тем больше прихожу к выводу, что, начиная с 2027-го, в текущем году все банки будут сразу брать налог с процентов, а в следующем году желающие могут подавать декларацию для получения вычета по вкладам по п. 1 ст. 214.2 НК РФ, как делали в 2024-25 гг.Всё чаще встречаются мнения, что всё-таки каждый банк будет считать налоговую базу с учетом необлагаемого минимума